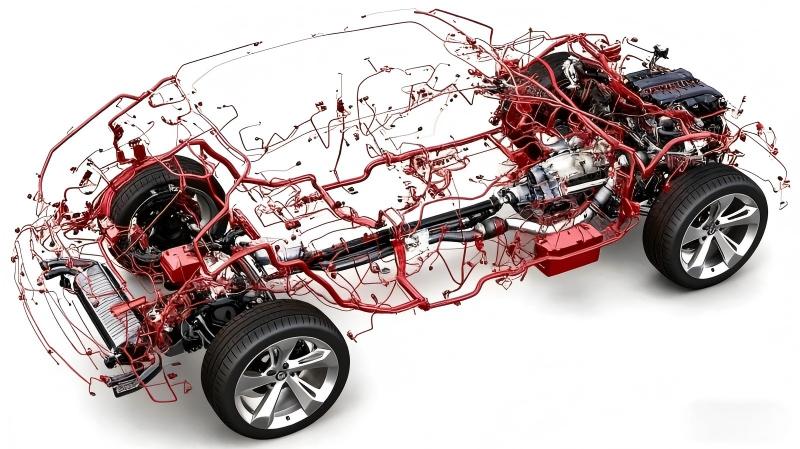
Vanuit het perspectief van de upstream-industrieën zijn de belangrijkste grondstoffen voor de kabelboomindustrie voor de automobielindustrie draden, aansluitingen, omhulsels en afdichtingen, waarbij materialen als koper, rubber en kunststoffen betrokken zijn. Prijzen worden voornamelijk bepaald door de marktprijzen van grondstoffen zoals koper, aardolie, natuurlijk rubber en andere chemische materialen.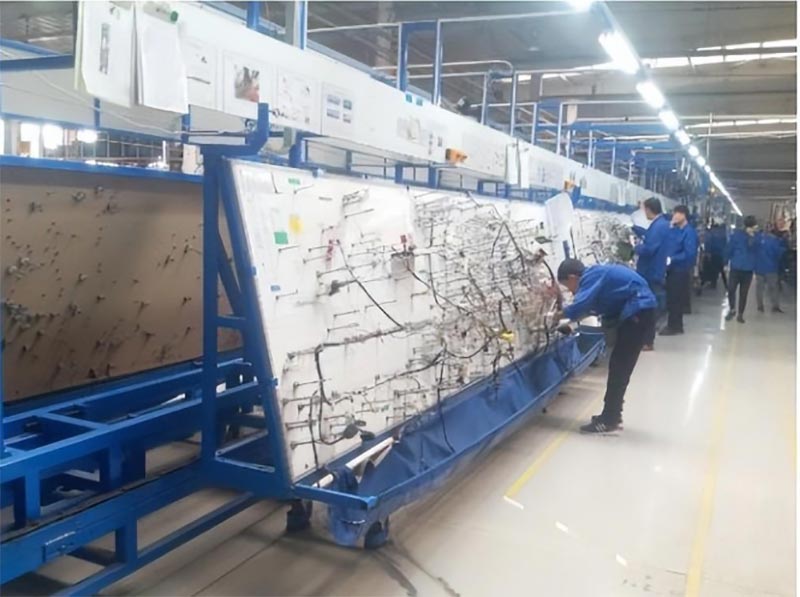
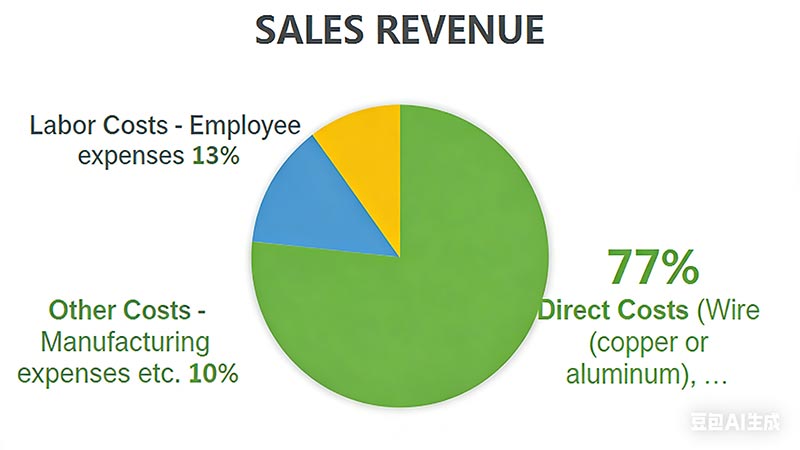
De kabelboomindustrie in de automobielsector is een typische arbeidsintensieve industrie, die een grote hoeveelheid handarbeid vereist voor werkzaamheden aan de lopende band, zoals het insteken, bedraden, isoleren en bundelen tijdens het productieproces. Volgens het jaarverslag 2021 van Huaguang Co., Ltd. is het aandeel van de directe materiaalkosten en arbeidskosten bij de productie van kabelbomen als volgt:
Van alle grondstoffen vormen kabels (draden), omhulsels en terminals de drie grootste proporties. Volgens het prospectus van Huguang Co., Ltd. waren de verhoudingen van kabels, omhulsels en terminals in het totale aanschafbedrag van het bedrijf in 2019 als volgt:
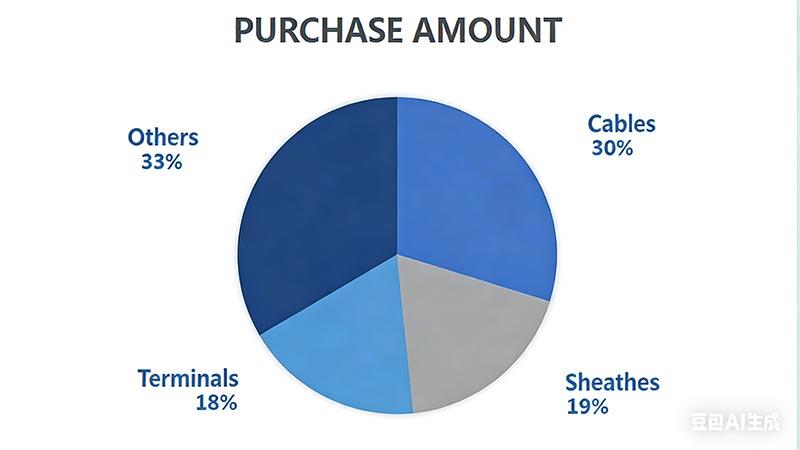
Het aandeel van de top drie aangekochte grondstoffen blijft relatief stabiel. Koper is het kernmateriaal voor kabels, daarom vormen de kosten van kopermaterialen het absolute merendeel van de kabelkosten, die voornamelijk bestaan uit koperen staven en koperdraden. Kopermaterialen zijn verantwoordelijk voor ruim 80% van de belangrijkste bedrijfskosten van kabelfabrikanten.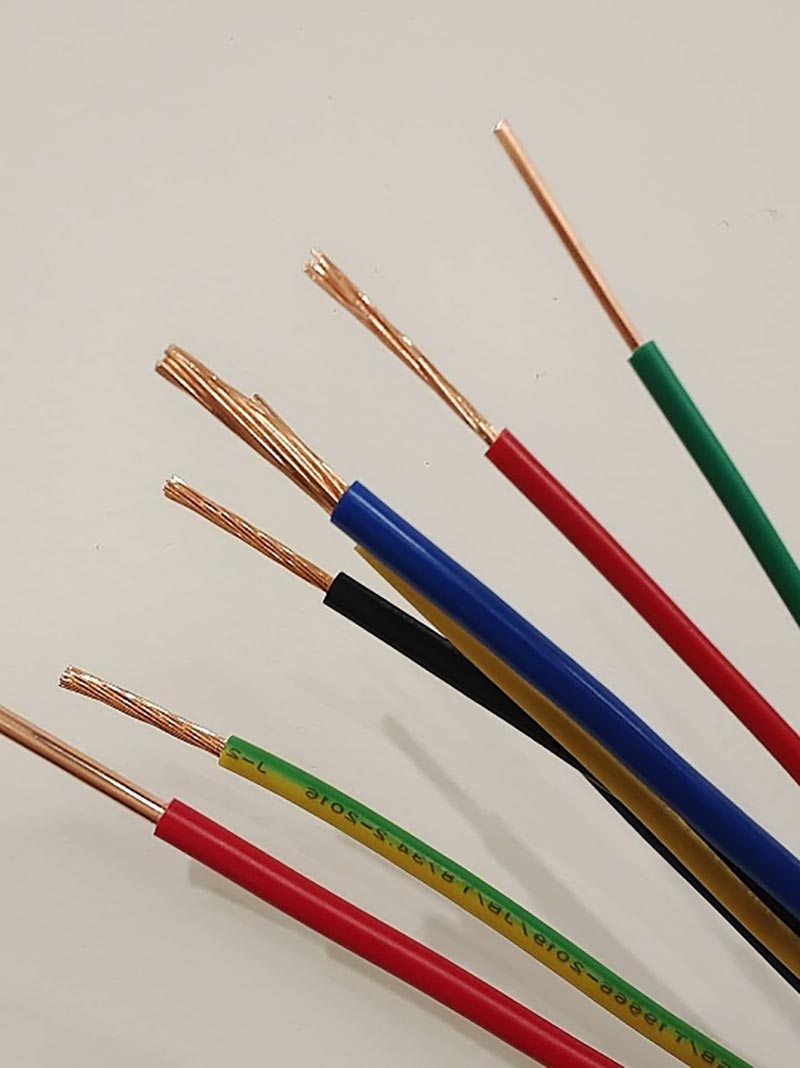
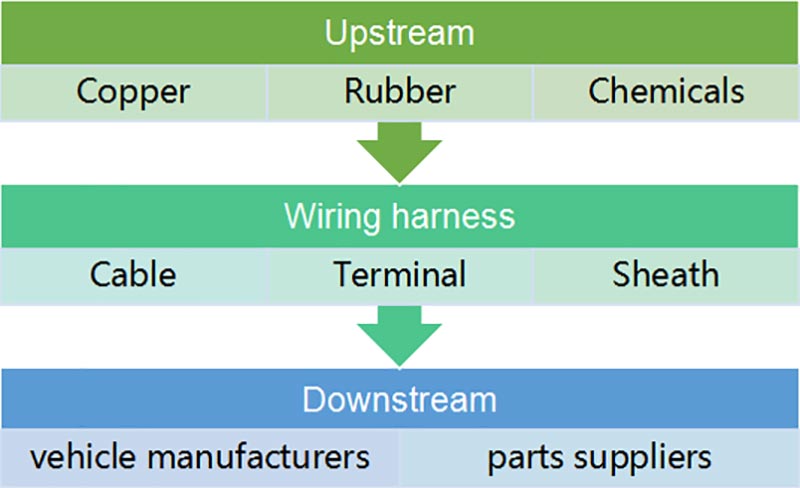
Kabelbomen voor de auto-industrie zijn auto-onderdelen die een middenpositie innemen in de gehele keten van de auto-industrie. Hun upstream-leveranciers omvatten koper-, rubber- en chemische producten, terwijl hun downstream-klanten autofabrikanten en sommige leveranciers van onderdelen zijn.
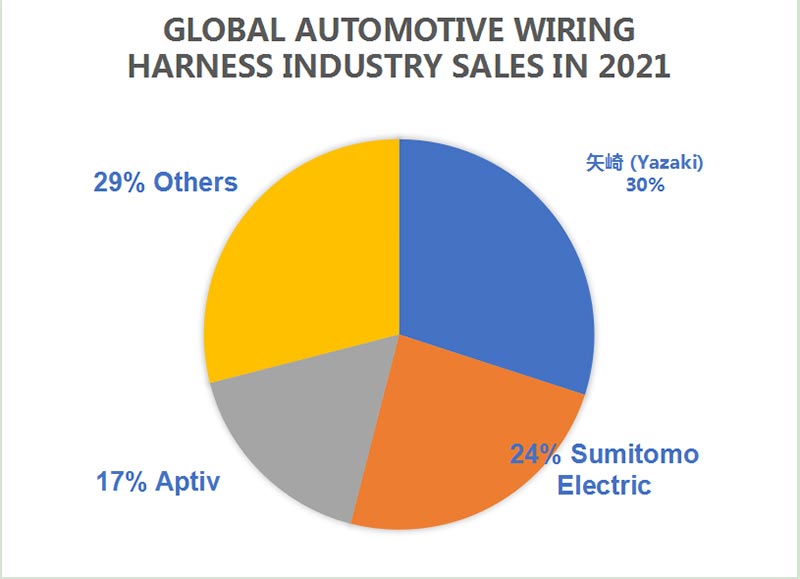
In 2021 bedroeg de CR3 (concentratieverhouding van de drie grootste bedrijven) in de mondiale autokabelboomindustrie 71%, met als top drie Yazaki, Sumitomo en Aptiv. Op de binnenlandse markt hebben grote binnenlandse autofabrikanten meestal stabiele partnerschappen met lokale kabelboomfabrikanten. Met de opkomst van binnenlandse merken zijn er een aantal binnenlandse kabelboombedrijven ontstaan, zoals Huguang Co., Ltd., Shanghai Jinting en Henan Tianhai.
Marktomvang en voorspelling - In 2023 bedroeg de wereldwijde marktomvang van kabelbomen voor de automobielindustrie 49,73 miljard dollar. Er wordt verwacht dat deze in 2032 zal stijgen tot 81,94 miljard dollar, met een samengesteld jaarlijks groeipercentage (CAGR) van 5,8% gedurende de periode.
Regionale marktverdeling - De regio Azië-Pacific is de grootste regionale markt, goed voor 41,12% van het marktaandeel in 2023.
Kerngroeifactoren - De popularisering van nieuwe energievoertuigen is de sleutel tot de groei van de industrie. Vergeleken met traditionele brandstofvoertuigen hebben nieuwe energievoertuigen een gemiddelde kabelboomprijs van ongeveer 5.000 RMB als gevolg van de toevoeging van hoogspanningskabelbomen, aanzienlijk hoger dan brandstofvoertuigen (de kabelboomprijzen voor lage, midden- en high-end modellen zijn respectievelijk ongeveer 2.500 RMB, 3.500 RMB en 5.000 RMB). Dit drijft de voortdurende stijging van de waarde per voertuig en de totale marktomvang, die naar verwachting de 100 miljard RMB zal overschrijden.
Achtergrond van de markt voor elektrische voertuigen - De markt voor nieuwe energievoertuigen zelf breidt zich snel uit. De wereldwijde verkoop van elektrische voertuigen is in 2024 bijvoorbeeld met ongeveer 51% gestegen op jaarbasis. Op de regionale markten zijn Europa en China dominant geworden, waarbij de verkoop van elektrische voertuigen in beide regio’s in 2020 ongeveer 1,3 miljoen eenheden bereikte, vier maal de verkoop in de Verenigde Staten.